如果现在给你500万元,你会怎么配置?
很多人的第一反应是:
买房。
因为过去二十多年,我们已经习惯了一种财富逻辑:拥有更多资产,就意味着拥有更多财富。但这些年,当我接触越来越多企业家、高管和高净值家庭之后,我发现,他们讨论得越来越少的是:我有多少资产。
而越来越多的是:我的资产,每年能够产生多少现金流。
我慢慢意识到:真正改变财富质量的,不是资产规模,而是现金流能力。
一套1000万的房子,真的比500万现金流资产更好吗?
最近,一位33岁的朋友和我聊到他的资产配置。
他手里有500万元现金。
他的问题很简单:「我是继续买房,还是应该建立一份长期现金流资产?」
这是很多家庭都会遇到的问题。
如果选择房地产。以一套上海核心区域总价约1000万元的住宅为例:
首付500万元;
贷款500万元;
当前租售比大约在2%左右(不同区域和房源会有所差异)。
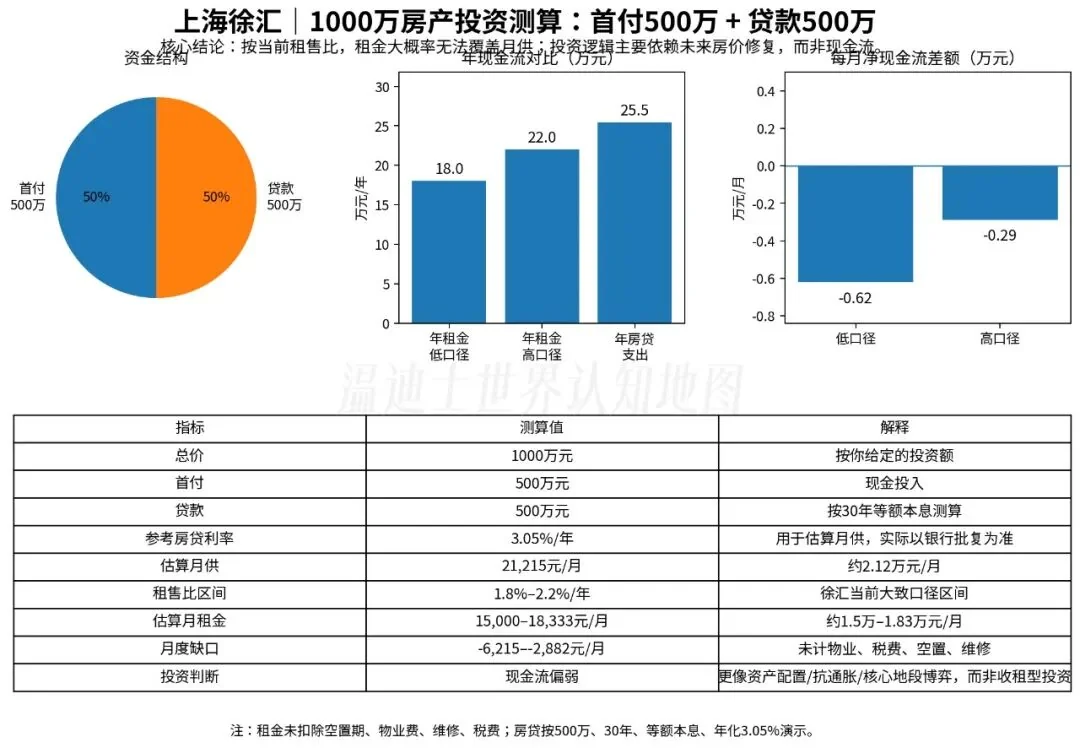
这意味着,租金收入往往难以完全覆盖贷款、物业、维修以及持有成本。你拥有了一项价值千万的资产,却未必拥有一份稳定、持续的现金流。
这也是为什么很多家庭:资产不少,生活压力却依然很大。
真正重要的问题,不是资产值多少钱,而是:它每一年能够为你创造多少钱
另一种思路,是建立一份长期现金流资产。以这位33岁的朋友案例演示来说:
一次投入500万元。
从第6年开始,每年可以持续领取约35万元现金流。
一直领取至100岁。
与此同时,账户中仍保留一笔稳固增值且可传承的资产价值(具体金额以现金流资产计划书演示为准)。
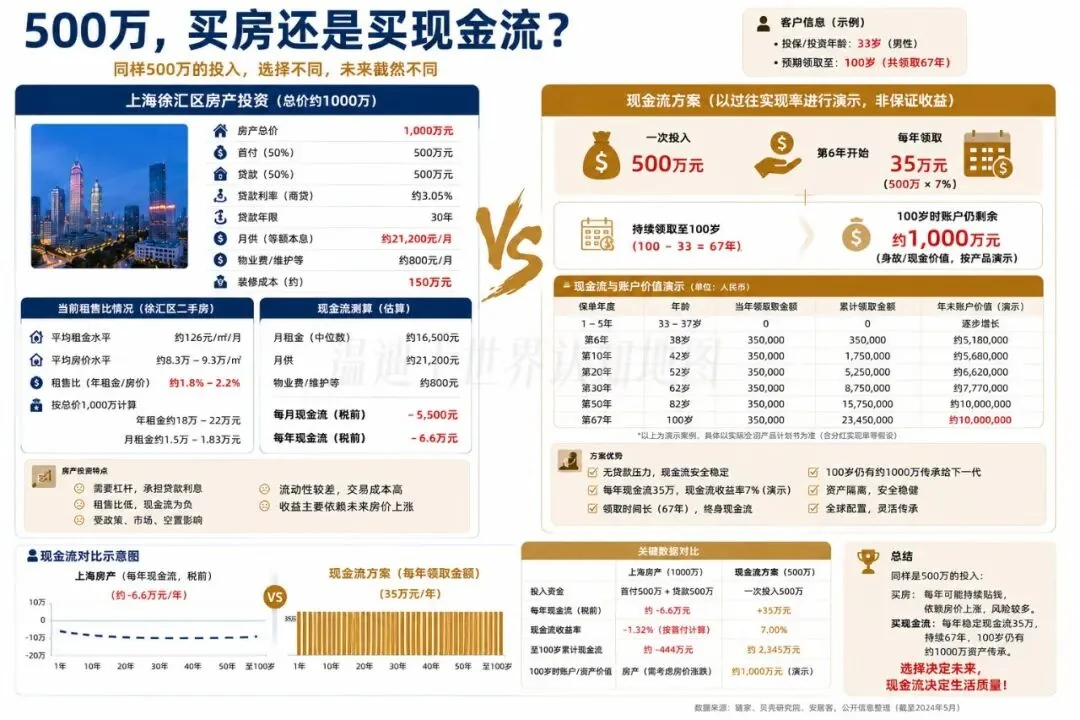
看到这里,很多人会把注意力放在收益数字上,但我真正关注的是另一件事——现金流的确定性。
因为现金流意味着:当你停止工作以后,当市场出现波动的时候,当企业经营遇到周期的时候,依然有一部分资产,在持续为你的生活提供支持。
财富自由,从来不是拥有更多资产,而是拥有更多选择
这些年,我喜欢把自己放进不同的国家、不同的文化和不同的商业环境中,去观察世界,也理解这个时代。
不同城市;
不同税制;
不同市场;
但我发现,高净值家庭都有一个共同特点:他们不会把所有财富押注在一种资产上,
房地产负责长期配置;
企业负责创造利润;
股票负责增长;
现金流资产负责生活;
全球资产负责分散风险。
每一种资产,都承担不同的使命。
真正优秀的财富管理,从来不是寻找最好的产品,而是让不同资产之间形成平衡。
未来的财富竞争,也许正在发生改变。
过去,我们讨论的是:谁拥有更多资产。未来,我们可能讨论的是:谁拥有更多稳定现金流。因为资产可以上涨,也可以下跌。但持续的现金流,决定了一个家庭面对风险时的底气,也决定了退休后的生活品质,更决定了财富是否能够从容地穿越不同的经济周期。
这也是为什么我越来越关注全球资产配置。因为财富管理,不只是选择一种工具,而是在不同的人生阶段,配置不同功能的资产。
写在最后
我一直相信一句话:真正的财富,不是数字。
而是当市场发生变化时,你依然拥有选择生活方式的能力。
或许,这也是现金流资产存在的真正意义。
它不是为了追求最快的增长。而是为了给未来的人生,多留一份确定性。
Wendi|朱文怡
全球财富管理与风险管理顾问
关注全球财富管理、资产配置、城市观察与长期主义。
本文案例仅用于财富管理理念分享,不构成投资建议。文中案例为演示情景,不同金融工具及方案的现金流、收益和账户价值均可能存在差异,具体以实际产品文件及合同约定为准。